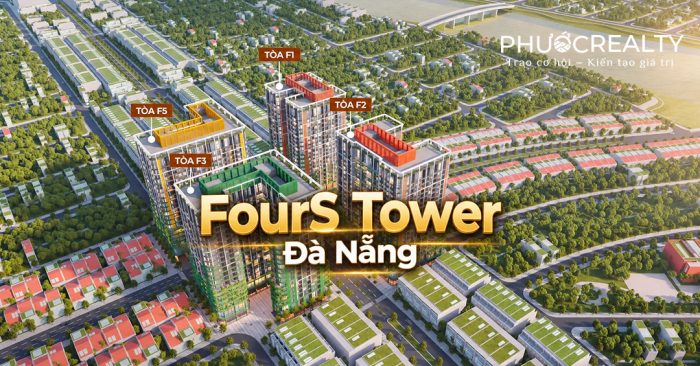
Với mức giá từ khoảng 1,92 tỷ, chính sách thanh toán kéo dài và gói hỗ trợ lãi suất tối đa 24 tháng, dự án FourS Tower tòa F2 đang đưa ra một bài toán tài chính khá rõ: người mua không nhất thiết phải bỏ toàn bộ tiền ngay từ đầu để sở hữu căn hộ.
Tuy nhiên, FourS Tower không phải sản phẩm dành cho tất cả mọi người. Nếu mục tiêu là đầu tư ngắn hạn, lướt sóng trong 6–12 tháng, Phước đánh giá đây không phải cách tiếp cận phù hợp. Ngược lại, với người muốn sở hữu nhà, căn hộ tại Đà Nẵng, phân bổ dòng tiền theo thời gian và có thêm phương án khai thác cho thuê, F2 là sản phẩm đáng đưa vào danh sách xem xét. Vì sao? Cùng Phước xem qua những lợi ích cụ thể người mua có thể nhận được ở thời điểm hiện tại.
Từ khoảng 1,92 tỷ có thể sở hữu căn hộ tại FourS Tower
Theo bảng giá F2 hiện tại, một số căn Studio có giá từ khoảng 1,92 tỷ. Đây là mức tài chính đáng chú ý nếu người mua đang tìm kiếm một căn hộ tại Đà Nẵng nhưng ngân sách chỉ quanh 2 tỷ. Với cùng ngân sách này, nếu tìm đất, người mua thường phải đánh đổi một trong các yếu tố như vị trí, diện tích hoặc khả năng khai thác. Phạm vi tìm kiếm có thể phải mở rộng ra xa trung tâm hơn như: Hòa Vang, Điện Ngọc,… hoặc lựa chọn những khu vực trong kiệt, trong khi đất cũng không tạo ra dòng tiền sử dụng hoặc cho thuê ngay.
FourS Tower lại nằm tại khu vực ngã tư Nguyễn Phước Lan – Minh Mạng, trong Sun Riverpolis, Nam Hòa Xuân Đà Nẵng. Từ đây có thể kết nối tới biển Sơn Thủy khoảng 1-3 phút, trung tâm Đà Nẵng khoảng 5-7 phút, sân bay quốc tế khoảng 15-17 phút và Hội An khoảng 20 phút.
Vì vậy, với người mua có ngân sách khoảng 2 tỷ, lợi ích không chỉ là “mua được một căn hộ”, mà là có thể tiếp cận một sản phẩm nằm trong một khu đô thị được quy hoạch đồng bộ, thay vì phải dùng toàn bộ ngân sách để đổi lấy một tài sản đất có vị trí xa hơn hoặc khả năng sử dụng hạn chế hơn.

Lợi ích lớn nhất: không phải bỏ toàn bộ tiền ngay lập tức
Đây là điểm Phước đánh giá có lợi nhất cho người mua FourS Tower. Theo chính sách hiện hành, khách hàng sử dụng gói hỗ trợ lãi suất có tiến độ:
- Khi ký HĐTHNV: 100 triệu đối với Studio, 1BR, 1BR+, 2BR.
- Đến ngày thứ 15: tổng thanh toán đạt 15% giá trị căn hộ gồm VAT.
- Ngân hàng giải ngân tối đa 70% giá trị căn hộ gồm VAT, tùy chính sách và điều kiện vay.
- Thời gian hỗ trợ lãi suất tối đa 24 tháng. Thời gian ân hạn nợ gốc tối đa theo thời gian hỗ trợ lãi suất.
Ví dụ với căn hộ giá khoảng 1,92 tỷ:
- 15% tương đương khoảng 288 triệu.
- 70% tương đương khoảng 1,344 tỷ.
- Phần vốn tự có tương ứng khoảng 576 triệu chia làm 2 đợt thanh toán
Đây là phép tính minh họa theo tỷ lệ chính sách đang áp dụng; khoản vay thực tế vẫn phụ thuộc hồ sơ tín dụng và chính sách ngân hàng. Nhưng điều đáng nói là: Người mua không nhất thiết phải trả hết toàn bộ 1,92 tỷ 1 lần vào căn hộ ngay tại thời điểm mua. Đối với người cần nguồn tiền cho kinh doanh, tiền gửi hoặc các khoản dự phòng khác, việc phân bổ vốn theo tiến độ giúp duy trì thanh khoản tốt hơn so với phương án mua tài sản bằng tiền mặt ngay lập tức.
24 tháng hỗ trợ lãi suất giúp giảm áp lực trong giai đoạn đầu
FourS Tower tòa F2 hiện có chính sách hỗ trợ lãi suất tối đa 70% giá trị căn hộ, thời gian tối đa 24 tháng kể từ lần giải ngân đầu tiên, nhưng không muộn hơn 31/01/2029. Đồng thời, thời gian ân hạn nợ gốc tối đa theo thời gian hỗ trợ lãi suất. Đây là lợi ích trực tiếp đối với người sử dụng đòn bẩy. Bởi theo Phước thấy lãi suất hiện tại đang khá là cao, và số lãi này sẽ được chủ đầu tư trả thay cho mình. Thay vì vừa mua nhà vừa phải chịu ngay toàn bộ áp lực lãi và gốc, người mua có một khoảng thời gian hỗ trợ để:
- Chuẩn bị nguồn tiền trả nợ về sau.
- Tiếp tục duy trì vốn cho công việc hoặc kinh doanh.
- Chờ tài sản hoàn thiện và đưa vào sử dụng.
- Chủ động xây dựng phương án khai thác nếu có nhu cầu cho thuê.
Tuy nhiên, cần nhấn mạnh: hỗ trợ lãi suất không có nghĩa khoản vay biến mất. Sau thời gian hỗ trợ từ CĐT, người mua vẫn phải trả khoản vay theo điều kiện ngân hàng, nếu tại thời điểm đó mặt bằng lãi suất thuận lợi hơn và căn hộ đã bắt đầu tạo ra dòng tiền cho thuê, người mua có thể sử dụng một phần doanh thu cho thuê để bù đắp chi phí lãi vay. Khi đó, bài toán tài chính không còn chỉ là “trả nợ bằng thu nhập cá nhân”, mà có thêm nguồn thu từ chính tài sản để hỗ trợ chi trả khoản vay.
Không vay vẫn có lợi thế: dòng tiền có thể kéo dài tới 45 tháng
Phước thấy không phải ai nào cũng muốn vay ngân hàng. Với người có tài chính nhưng muốn giữ tiền trong tài khoản lâu hơn, chính sách hiện tại cho phép khách hàng không sử dụng gói hỗ trợ lãi suất được chiết khấu 3% và giãn tiến độ thanh toán tới 45 tháng. Đây là một lợi ích rất thực tế.
Thay vì: Có tiền → mua nhà → trả 1 cục tiền vào bất động sản thì người mua có thể: Có tiền → ký mua → phân bổ tiền theo tiến độ → giữ lại một phần thanh khoản trong thời gian dài hơn. Trong giai đoạn chi phí vốn cao, lãi suất cao như hiện nay, thời điểm phải thanh toán cũng quan trọng không kém giá bán. Nếu phần tiền chưa thanh toán vẫn có thể được sử dụng cho hoạt động kinh doanh, gởi tiết kiệm hoặc các mục đích tài chính khác, người mua đang có thêm một lợi ích mà bảng giá thông thường không thể hiện.
Người có tiền nhàn rỗi có một lựa chọn khác: đổi tiền lấy chiết khấu
Ở chiều ngược lại, nếu người mua có sẵn nguồn tiền lớn, chính sách hiện tại cũng đưa ra ưu đãi cho thanh toán sớm. Theo chính sách áp dụng hiện tại:
- Thanh toán 50% trước 25/10/2026: chiết khấu 2,5%.
- Thanh toán 70% trước 25/10/2026: chiết khấu 5%.
- Thanh toán 95% trước 25/10/2026: chiết khấu 12%.
Như vậy, chính sách FourS Tower tòa F2 không chỉ có một cách mua.
- Người cần giữ tiền: đổi chiết khấu lấy thời gian.
- Người có tiền sẵn: đổi tốc độ thanh toán lấy chiết khấu.
Đây là lý do người mua nên tính giá vốn thực tế sau chính sách, thay vì chỉ nhìn giá niêm yết.
Căn hộ có thể khai thác cho thuê tốt, nhưng nên tính theo kịch bản thực tế
Một trong những lý do khiến căn hộ FourS Tower đáng quan tâm là khả năng sử dụng kép: vừa có thể ở, hoặc vừa có thể khai thác cho thuê. FourS Tower có nhiều loại căn từ Studio, 1BR, 2BR đến 3BR, cùng hệ tiện ích nội khu như gym, yoga, spa, hồ bơi, Kids Club, khu sinh hoạt cộng đồng và dịch vụ chăm sóc sức khỏe. Dự án cũng thừa hưởng hệ tiện ích quy mô lớn của Sun Riverpolis, trong đó có công viên Hyde Park khoảng 50 ha cùng hệ thống trường học, bệnh viện (đang dự kiến xây).
Với nhóm khách chuyên gia, khách quốc tế hoặc người làm việc tại Đà Nẵng, một căn hộ có đầy đủ tiện ích và không gian sống có thể phù hợp hơn mô hình lưu trú ngắn ngày. Mức thuê 10–15 triệu/tháng có thể dùng làm kịch bản tham khảo để tính toán hiệu quả cho 1 căn studio.
Ví dụ, nếu giả định căn hộ đạt mức thuê:
- 10 triệu/tháng → 120 triệu/năm doanh thu gộp.
- 12 triệu/tháng → 144 triệu/năm.
- 15 triệu/tháng → 180 triệu/năm.
Nhưng đây là doanh thu gộp giả định, không phải cam kết giá thuê. Khi tính hiệu quả thực tế, cần trừ thời gian trống, phí quản lý, nội thất, môi giới, vận hành và các chi phí khác. Điều quan trọng là người mua có thể định lượng trước bài toán cho thuê, thay vì chỉ kỳ vọng “sau này sẽ có khách”.

Vị trí tạo lợi thế cho cả nhu cầu ở và thuê
FourS Tower không nằm trong một khu vực chỉ phục vụ khách địa phương. Dự án nằm trong khu đô thị Sun Riverpolis, thuộc khu vực Nam Hòa Xuân Đà Nẵng, với khả năng kết nối đến trung tâm, biển, sân bay, Ngũ Hành Sơn và Hội An.
Điều này tạo ra nhiều nhóm khách tiềm năng:
- Khách mua để ở: Có nhu cầu sống trong khu vực yên tĩnh hơn nhưng vẫn kết nối được với trung tâm Đà Nẵng.
- Chuyên gia: Cần căn hộ có không gian sống ổn định, thoáng, có sông có biển trong thời gian làm việc tại Đà Nẵng.
- Khách quốc tế lưu trú dài ngày: Ưu tiên căn hộ có tiện ích, không gian sống và kết nối tốt.
- Gia đình: Có nhu cầu 1–3 phòng ngủ, tiện ích cho trẻ em và không gian sinh hoạt.
Vì vậy, khả năng khai thác của căn hộ không nhất thiết phụ thuộc vào một nguồn khách duy nhất.
Một lợi ích khác: mua để ở vẫn có phương án chuyển sang khai thác
Đây là điểm khiến căn hộ khác với nhiều tài sản đất nền. Nếu mua đất với mục tiêu đầu tư, đất nền thường không tạo ra dòng tiền trực tiếp nếu chưa xây dựng công trình. (Ngoại trừ vị trí trung tâm Đà Nẵng, khu du lịch,…). Còn với căn hộ, người mua có thêm lựa chọn: Ở, cho thuê, ở lại hoặc bán lại.
Ví dụ, 1 người mua FourS Tower ban đầu để ở nhưng sau đó chuyển công tác có thể cân nhắc cho thuê căn hộ. Ngược lại, người mua với mục tiêu đầu tư có thể khai thác cho thuê trong thời gian nắm giữ. Đây là tính linh hoạt trong cách sử dụng tài sản mà người mua nên tính vào giá trị của căn hộ.
Nhưng FourS Tower không phải sản phẩm để đầu tư ngắn hạn
Điểm này Phước cần nói rõ để tránh kỳ vọng sai. Nếu mục tiêu của anh/chị là: Mua hôm nay, chờ 6–12 tháng rồi bán kiếm chênh lệch thì không nên lấy đó làm luận điểm chính khi mua FourS Tower.
Một dự án căn hộ cần thời gian để hình thành cư dân, vận hành tiện ích, kiểm chứng giá thuê và tạo thanh khoản thứ cấp. Vì vậy, FourS Tower phù hợp hơn với người có kế hoạch nắm giữ trung và dài hạn, hoặc ít nhất có thể giữ tài sản đủ lâu để khai thác giá trị sử dụng và dòng tiền.
Nói cách khác: Nếu cần một khoản đầu tư phải tăng giá nhanh trong 1 năm, FourS Tower không phải bài toán phù hợp. Nếu cần một căn hộ có giá đầu vào khoảng 1,92 tỷ, có thể phân bổ vốn theo thời gian và có thêm khả năng ở/cho thuê, đây là sản phẩm đáng xem xét.

Vậy có nên mua FourS Tower thời điểm này?
Nếu đặt câu hỏi dưới góc độ người mua được gì, FourS Tower tòa F2 hiện có 5 lợi ích khá rõ:
- Vốn đầu vào từ khoảng 1,92 tỷ: Có thể tiếp cận sản phẩm căn hộ tại Nam Đà Nẵng với ngân sách quanh 2 tỷ.
- Không cần bỏ 100% tiền ngay: Có phương án sử dụng ngân hàng với khoản vay tối đa 70% theo chính sách và điều kiện tín dụng.
- Có tối đa 24 tháng hỗ trợ lãi suất: Kèm thời gian ân hạn nợ gốc tối đa theo thời gian hỗ trợ.
- Có thể giãn dòng tiền tới 45 tháng nếu không vay: Đồng thời được chiết khấu 3% theo chính sách hiện hành.
- Có thêm phương án khai thác sau khi đưa vào sử dụng: Có thể phục vụ nhu cầu ở hoặc cho thuê, với mức 10–15 triệu/tháng chỉ nên được xem là kịch bản tham khảo, cần kiểm chứng theo từng căn và thị trường thực tế.
Ai nên xem FourS Tower ngay lúc này?
Nên xem xét nếu anh/chị:
- Có ngân sách khoảng 2 tỷ trở lên và muốn sở hữu căn hộ tại trung tâm Đà Nẵng.
- Muốn dàn trải dòng tiền thay vì thanh toán toàn bộ ngay.
- Có thu nhập ổn định và đủ điều kiện sử dụng đòn bẩy.
- Muốn mua một tài sản có thể ở hoặc cho thuê.
- Xác định nắm giữ trung – dài hạn.
Nên cân nhắc thêm nếu anh/chị:
- Chỉ muốn lướt sóng trong 6–12 tháng.
- Dòng tiền hàng tháng chưa đủ an toàn để trả khoản vay sau khi kết thúc hỗ trợ.
- Không có khoản dự phòng tài chính.
Giá 1,92 tỷ chưa phải điều quan trọng nhất, điểm đáng chú ý của FourS Tower tòa F2 thời điểm này không chỉ là mức giá từ khoảng 1,92 tỷ. Điểm đáng chú ý hơn là cách người mua có thể sử dụng số tiền đó: Không cần bỏ toàn bộ vốn ngay → có ngân hàng hỗ trợ tối đa 70% → được hỗ trợ lãi suất tối đa 24 tháng → có ân hạn gốc → hoặc không vay và giãn tiến độ tới 45 tháng → sau khi đưa vào sử dụng có thể ở hoặc khai thác cho thuê. Đó là một cấu trúc phù hợp với người muốn sở hữu tài sản nhưng vẫn kiểm soát dòng tiền.
Phước có thể gửi bảng giá tòa F2 hiện tại và tính trực tiếp cho anh/chị từng phương án. Liên hệ Phước để chọn căn FourS Tower phù hợp với đúng ngân sách và mục tiêu của anh/chị.
Các dự án có thể phù hợp với nhu cầu của bạn
Dựa trên nội dung bài viết, dưới đây là một số dự án tại Đà Nẵng đáng để bạn tìm hiểu thêm.